Negli ultimi anni si sente sempre più parlare del Bilancio di sostenibilità: un documento in cui l’azienda rendiconta gli impatti delle sue attività per comunicare in modo trasparente le performance aziendali rispetto ai tre pilastri della sostenibilità:
- ambiente,
- società,
- governance.
Il bilancio di sostenibilità – a differenza del bilancio d’esercizio – non è obbligatorio per tutte le attività. In Italia, l’obbligo di rendicontazione è sancito dal D.lgs. n. 254/2016, che ha recepito la Direttiva Europea 95/2014, rendendo obbligatoria la rendicontazione non finanziaria a tutte le aziende con un numero di dipendenti superiore a 500 e che in data di chiusura di bilancio abbiano soddisfatto almeno uno di questi criteri:
- totale dei ricavi netti delle vendite e delle prestazioni superiore a 40.000.000 di euro
- totale dell’attivo dello stato patrimoniale superiore a 20.000.000 di euro.
Il documento, per le aziende che hanno l’obbligo, deve essere redatto annualmente e reso pubblico nelle tempistiche previste per la pubblicazione del bilancio d’esercizio. Per quanto concerne le organizzazioni che scelgono di farlo autonomamente, possono anche decidere che abbia cadenza annuale o biennale, e solitamente anche loro scelgono di pubblicarlo insieme al bilancio di esercizio.
Negli ultimi tempi, molte aziende che non hanno l’obbligo legale di rendicontazione hanno scelto di farlo, non soltanto per anticipare l’imminente direttiva europea che estenderà l’obbligatorietà anche alle PMI, ma anche perché è uno strumento utile per far emergere i valori ambientali, sociali ed economici dell’attività.
Inoltre è un importante plus per accreditarsi come fornitore di grandi aziende ed avere un accesso al credito con tassi agevolati.
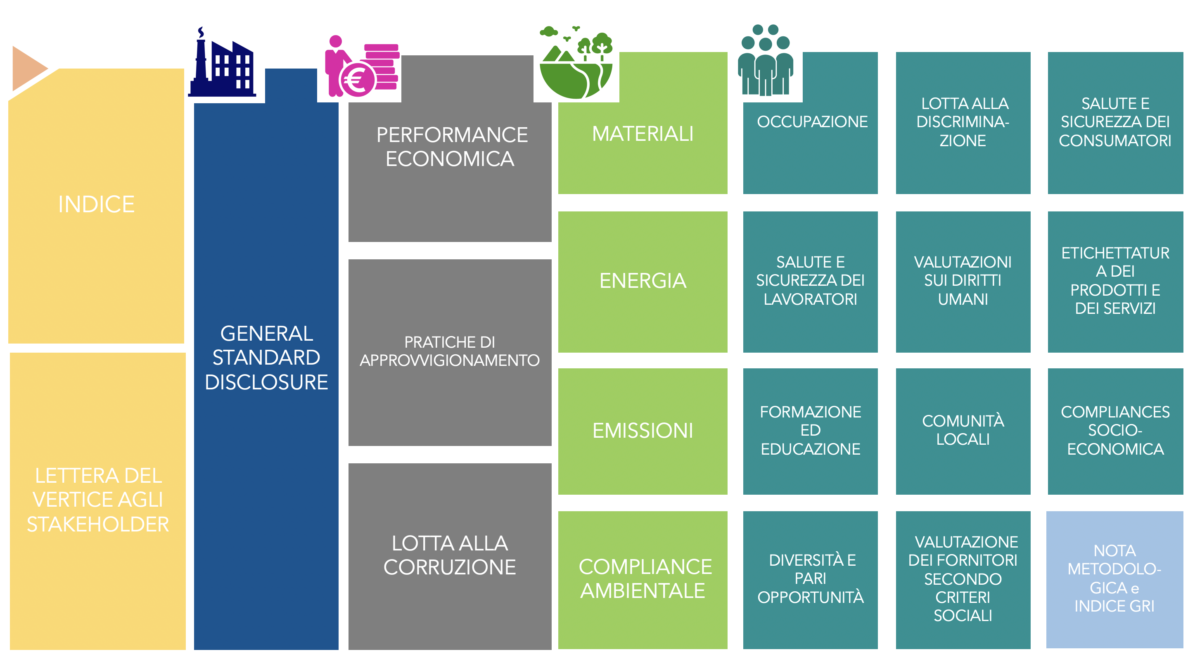
Anthemis Environment, seguendo le linee guida del GRI – Global Reporting Initiative – fornisce supporto e consulenza per la redazione del bilancio di sostenibilità, attraverso la nostra Mappa-ESG che potete trovare qui di seguito.