Dal 1° gennaio 2023 è subentrata la nuova versione degli Standard GRI per la rendicontazione di sostenibilità. Attualmente, i GRI rappresentano lo strumento di rendicontazione più utilizzato dalle aziende soggette ad obbligo di rendicontazione non finanziaria (D.Lgs. 254/2016).
LE NOVITà DEL 2023
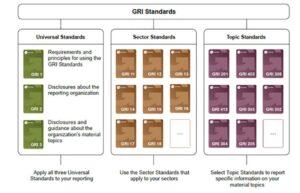
Il principale aggiornamento riguarda gli Universal Standard, che stabiliscono le fondamenta del processo. Questi sono costituiti da tre blocchi:
- GRI 1: Foundation 2021, che introducono ai concetti chiave del sistema di rendicontazione.
- GRI 2: General Disclosures, contenenti informative relative alle informazioni di contesto dell’ organizzazione.
- GRI 3: Temi materiali, che guidano all’identificazione e gestione dei temi materiali, spiegando inoltre come integrare gli Standard di settore in questo processo.
La Global Reporting Initiative ha difatti identificato 40 settori per i quali sono già in fase di sviluppo i Sector Standard. Gli Standard Settoriali suggeriscono i probabili temi materiali per ciascun settore, pur se non in maniera esaustiva. Attualmente sono disponibili i primi Sector Standard per il settore Oil&Gas (G11).
I Topic Standard (GRI 200, GRI 300, GRI 400), da utilizzare per la rendicontazione dei temi materiali identificati, non hanno subito variazioni sostanziali. Tuttavia, occorrerà effettuare un’analisi degli stessi alla luce dei nuovi Standard universali e di eventuali Standard di settore disponibili e applicabili.
E’ da tener presente che, come previsto dalla Corporate Sustainability Reporting Directive, dal 2024 le aziende soggette all’obbligo dovranno attenersi agli standard predisposti dall’EFRAG: gli European Sustainability Reporting Standards (ESRS).